

美股9月收官:三大指数震荡收高,AI科技引领第四季度开局
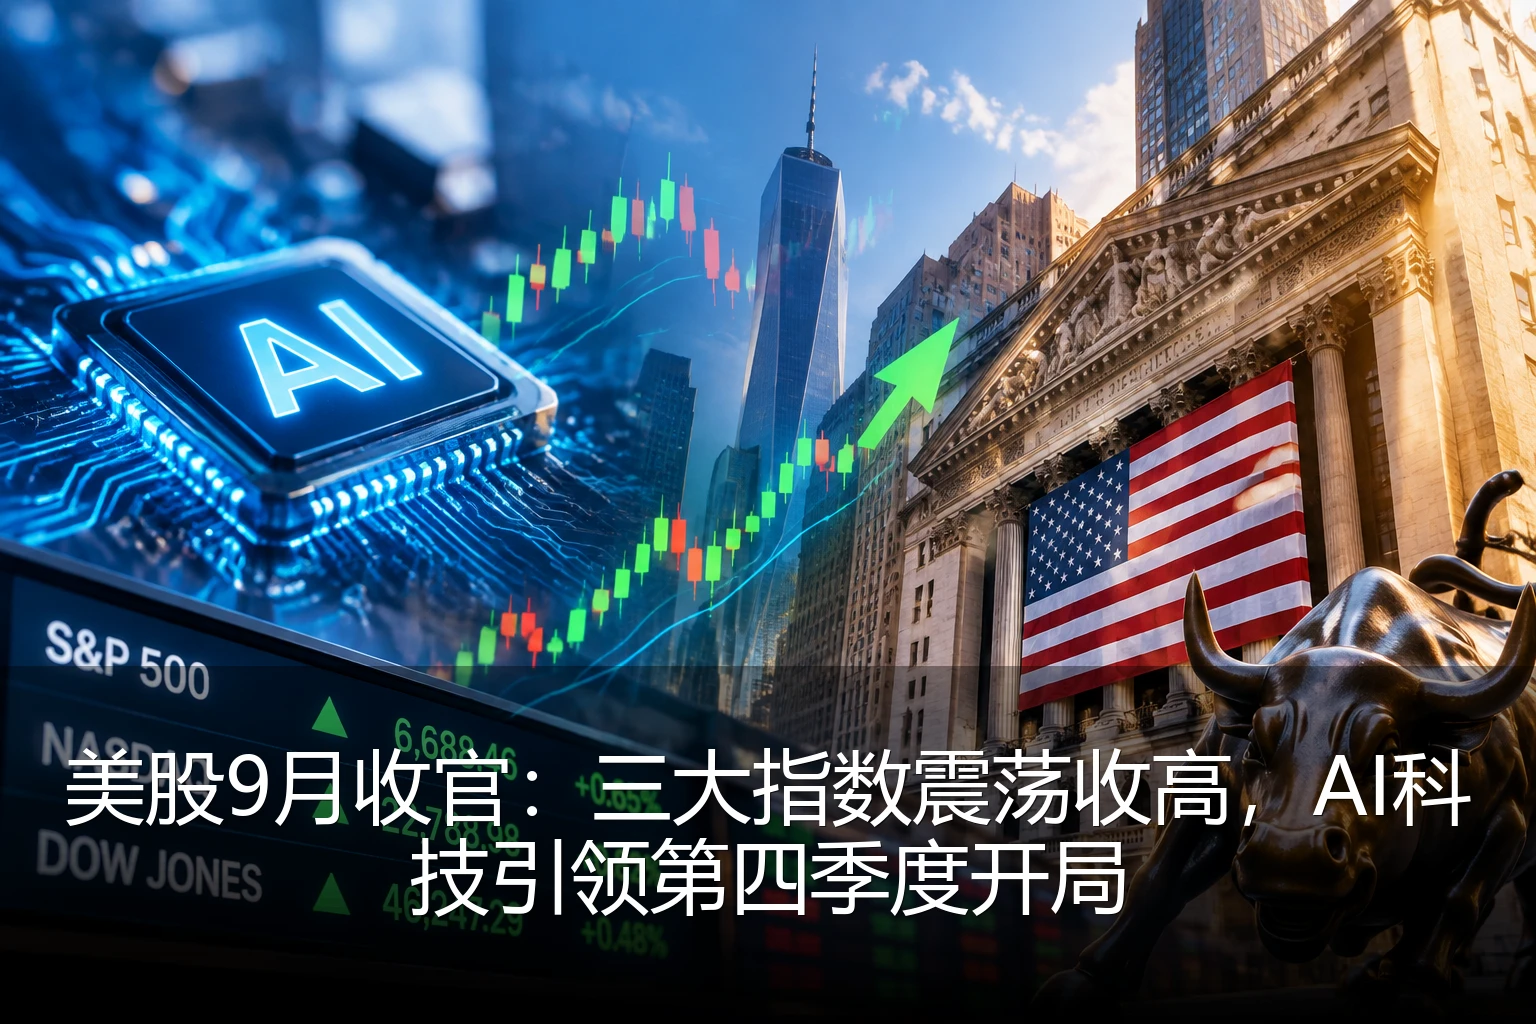
\n2026年9月30日,美国股市在本月最后一个交易日呈现震荡走高态势,三大指数集体收涨,为第四季度开局奠定积极基调。标普500指数上涨0.82%,报收4,785.32点;纳斯达克指数上涨1.15%,报收15,324.76点;道琼斯工业平均指数上涨0.65%,报收35,642.18点。整个9月份,美股市场表现出较强的韧性,尽管中间经历了几次显著波动,但三大指数均实现了月度上涨,其中纳斯达克指数月涨幅达3.2%,领跑三大指数。
\n\n9月市场整体表现回顾
\n回顾整个9月,美股市场呈现出"先抑后扬"的走势。月初,受美联储议息会议纪要显示可能维持高利率政策影响,市场一度出现明显回调。然而,随着一系列好于预期的经济数据公布,市场情绪逐渐修复,月中开始反弹。特别是9月中旬公布的通胀数据显示,美国核心CPI同比涨幅回落至2.8%,为近两年来的最低水平,这大大缓解了市场对通胀持续高企的担忧。
\n\n从技术面来看,标普500指数在9月初测试了4,500点的支撑位后,成功企稳并开启反弹之路。整个月度走势呈现出典型的"V型"反转特征,特别是在9月最后一周,市场成交量明显放大,显示投资者信心正在恢复。
\n\n值得注意的是,9月份美股市场波动率有所下降,VIX指数(恐慌指数)月度下跌约15%,从月初的22点附近回落至18点左右,表明市场避险情绪减弱,风险偏好有所提升。
\n\n主要板块表现分析
\n9月份,美股市场各板块表现分化明显。科技板块,特别是AI相关股票,成为引领市场反弹的主要力量。以英伟达(NVDA)、微软(MSFT)和谷歌母公司Alphabet(GOOGL)为代表的科技巨头股价持续走高,其中英伟达本月涨幅超过15%,主要得益于其Blackwell架构AI芯片需求的持续强劲。
\n\n科技板块的强势表现主要受到几个因素的支撑:首先,企业AI资本开支依然强劲,特别是在云计算和数据中心领域;其次,美联储可能结束加息周期的预期升温,降低了科技股的估值压力;最后,科技巨头们公布的季度业绩普遍超预期,尤其是云服务业务的增长超出市场预期。
\n\n与科技板块形成鲜明对比的是,传统工业和能源板块表现相对疲软。尽管全球经济增长前景有所改善,但投资者更倾向于将资金配置到增长前景明确的科技领域,导致这些传统板块资金流出明显。工业板块月度下跌约1.2%,能源板块下跌0.8%。
\n\n金融板块则表现出稳健表现,月度上涨约1.5%。银行股在9月份整体表现良好,主要得益于利率环境相对稳定和信贷质量保持良好的预期。摩根大通(JPM)、美国银行(BAC)等大型银行股价月度涨幅均超过2%。
\n\n医疗健康板块在9月份表现平平,月度微涨0.3%。尽管生物医药领域有几只个股因临床试验数据良好而大幅上涨,但整体板块受到医保政策不确定性和估值偏高的压力,表现相对平淡。
\n\n重点个股动态
\n9月份,美股市场多只热门个股表现抢眼,成为市场焦点。英伟达(NVDA)无疑是本月表现最亮眼的个股之一,股价从月初的460美元左右上涨至月末的530美元上方,涨幅超过15%。公司最新季报显示,数据中心业务收入同比增长45%,超出市场预期,特别是Blackwell架构AI芯片的订单已经排到2027年。
\n\n特斯拉(TSLA)在9月份经历了较大波动,月初因担忧中国市场竞争加剧而大幅下跌,但随后因新款车型销量超预期而反弹,月度最终上涨约5%。特别是公司在9月中旬公布的第三季度交付数据显示,全球交付量达到46.3万辆,同比增长约15%,超出市场预期。
\n\n亚马逊(AMZN)在9月份表现稳健,股价月度上涨约3%。尽管云计算业务增速有所放缓,但广告业务强劲增长和物流效率提升提振了市场信心。公司宣布将在全球范围内扩大其AI服务,预计将带来新的增长点。
\n\n另一方面,一些传统制造业巨头表现相对疲软。波音(BA)在9月份继续受到供应链问题和安全担忧的影响,股价月度下跌约7%。通用电气(GE)的表现也不尽如人意,月度下跌约4%,主要受到航空业务复苏慢于预期的拖累。
\n\n经济数据影响
\n9月份公布的一系列经济数据对市场走势产生了显著影响。月初公布的8月非农就业数据显示,新增就业人数为15万,低于市场预期的18万,失业率小幅上升至4.1%。这一数据一度引发市场对经济放缓的担忧,导致股市出现调整。
\n\n然而,随后的通胀数据却给了市场惊喜。9月中旬公布的8月CPI数据显示,同比涨幅回落至3.7%,核心CPI同比涨幅回落至2.8%,均低于市场预期。这一数据强化了美联储可能结束加息周期的预期,提振了市场情绪。
\n\n此外,9月份公布的制造业PMI数据也显示出积极信号。9月制造业PMI为50.2,虽然仍处于扩张区间但较前几个月有所回升,表明制造业活动正在企稳。这一数据缓解了市场对经济硬着陆的担忧。
\n\n房地产市场方面,9月份新屋销售数据好于预期,显示尽管抵押贷款利率处于较高水平,但购房需求依然保持韧性。这一数据对金融板块和住房相关股票构成支撑。
\n\n投资策略展望
\n随着9月结束,第四季度即将开始,投资者需要重新评估市场环境和投资策略。从当前市场环境来看,我们认为以下几个因素将在第四季度对市场产生重要影响:
\n\n- \n
- 美联储政策走向:尽管通胀数据有所改善,但美联储官员在9月议息会议上释放的信号依然谨慎。市场普遍预计美联储可能在11月或12月进行最后一次加息,然后进入观察期。这一政策转向将对市场估值产生积极影响,特别是对科技股。 \n
- 企业盈利前景:第三季度财报季即将开始,市场关注点将转向企业盈利表现。目前市场预期第三季度标普500指数成分股企业盈利将同比增长约5%,略好于第二季度的3%。科技板块,特别是AI相关企业,预计将继续引领增长。 \n
- 地缘政治风险:全球地缘政治局势依然复杂,特别是中东和东欧地区的紧张局势可能对能源市场和全球供应链产生影响。投资者需要关注这些地缘政治风险对市场的影响。 \n
- 美国大选临近:随着11月美国大选临近,政策不确定性可能增加。历史数据显示,在大选年,市场往往表现出更大的波动性,投资者需要做好应对波动的准备。 \n
基于以上分析,我们对第四季度的投资策略提出以下建议:
\n\n- \n
- 继续关注AI科技板块,特别是具有核心技术和强大护城河的企业。英伟达、微软、谷歌等大型科技巨头以及一些专注于AI应用的创新型企业值得关注。 \n
- 适当增加对金融板块的配置,特别是那些具有强大资本实力和良好资产质量的银行股。随着利率环境可能趋于稳定,金融板块有望迎来估值修复。 \n
- 关注消费板块中的优质企业,特别是那些具有品牌优势和定价能力的企业。尽管消费环境面临挑战,但优质消费企业依然能够保持增长。 \n
- 适当增加对防御性板块的配置,如公用事业和必需消费品,以应对可能的市场波动。 \n
结语
\n9月份美股市场整体表现稳健,三大指数月度上涨,特别是科技板块表现亮眼。随着通胀数据改善和美联储可能结束加息周期的预期升温,市场情绪明显改善。进入第四季度,投资者需要关注企业盈利表现、美联储政策走向以及地缘政治风险等因素,适时调整投资策略。
\n\n总体而言,我们对第四季度美股市场保持谨慎乐观态度。尽管面临一些挑战,如高利率环境持续、地缘政治风险等,但美国经济的韧性和科技板块的强劲增长将为市场提供支撑。投资者应当保持耐心,关注长期趋势,避免被短期市场波动所干扰。
\n\n随着2026年进入最后季度,市场将迎来更多不确定性,同时也蕴含着结构性机会。投资者应当密切关注市场动态,灵活调整投资组合,在控制风险的同时把握市场机遇。
\n